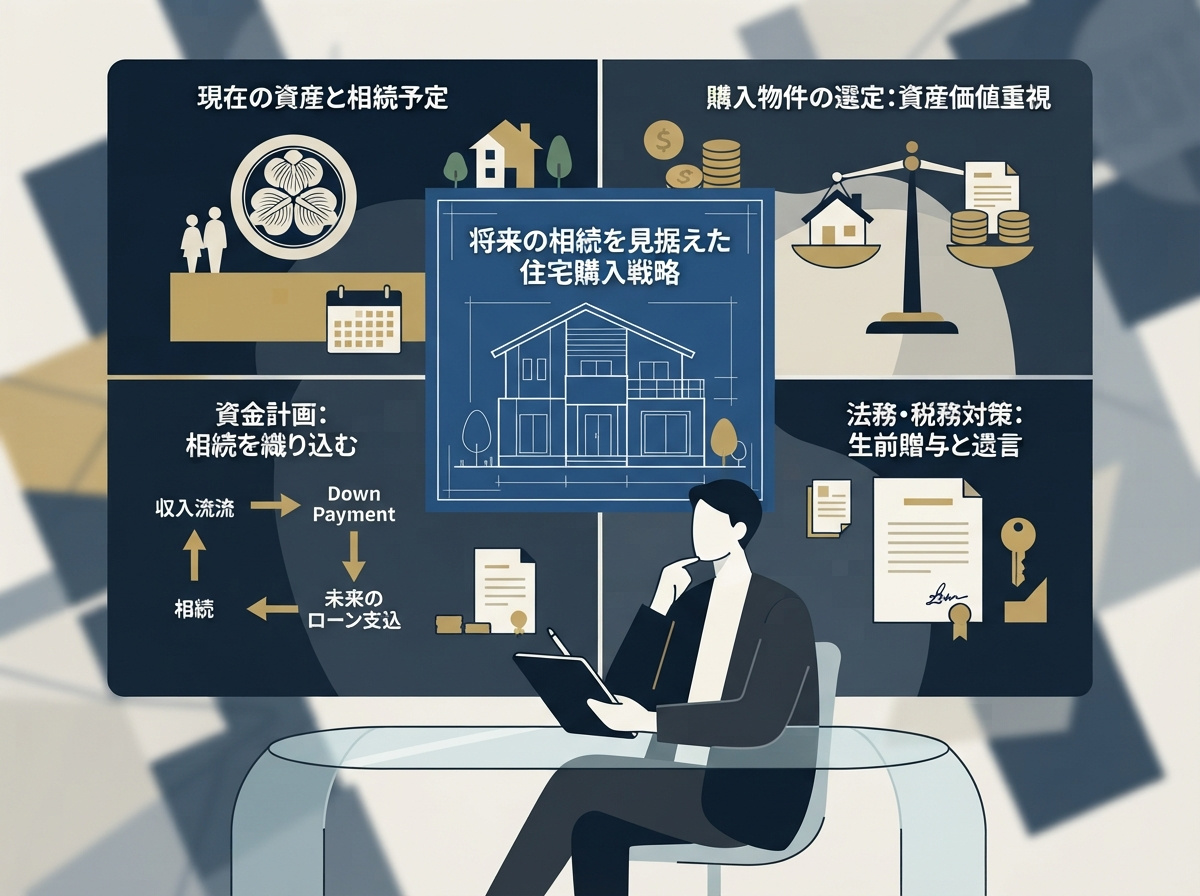
Vol.433 相続予定がある人の住宅購入戦略
先に家を購入すべきか、相続後に購入すべきか?
一見単純に見えますが、実は複雑な税務と資産配置の問題を含んでいます。
<相続前購入 vs. 相続後購入の比較>
ー相続「前」購入のメリット・デメリットー
メリットとしては、
- 現在の給与で住宅ローン審査を受けられる
- ローン返済期間を長く設定できる
- 相続財産を減らすことで、相続税を削減できる可能性がある
デメリットとしては、
- 相続財産が予想より少ない場合、ローン返済が困難になる
- 相続前に親が亡くなった場合、相続手続きとローン返済が同時発生
ー相続「後」購入のメリット・デメリットー
メリットとしては、
- 相続財産の規模が確定した後に判断できる
- 相続財産で頭金を賄え、ローン負担が少なくなる
- 相続税申告後、落ち着いた判断ができる
デメリットとしては、
- 相続手続きに数ヶ月~1年要する
- その間、住宅購入が遅れる
- 相続後、給与が減少している場合、ローン審査が厳しくなる
<相続税対策としての住宅購入>
ここで重要な視点が、「相続税対策としての住宅購入」です。
親からの相続予定額が大きい場合、相続税が発生する可能性があります。
その場合、以下のような税務戦略があります。
戦略1:相続前に住宅購入で、相続財産を減らす
例えば、相続予定額が3,000万円で、相続税が発生するラインに達している場合、購入資金の一部を相続財産から「先取り」することで、相続税の計算対象となる財産を減らせます。
戦略2:相続財産で頭金を多く用意し、ローン負担を減らす
相続後に購入する場合、相続財産を頭金に充て、ローン負担を最小限に抑えることで生涯の返済額を減らせます。
戦略3:相続後、相続財産で一括返済する
ローンを組んで購入した後、相続で得た資金でローンの大部分を一括返済出来れば、人生全体の返済負担を軽減できます。
<相続と住宅ローン審査の関係>
相続予定があることを、銀行に伝えるべきか?伝えるべきでないか?これは微妙な問題です。
- 伝えるメリット:相続予定額が大きければ、銀行は「返済リスクが低い」と判定し、審査に通りやすくなる
- 伝えるデメリット:相続予定額が確定していない場合、銀行の判定が曖昧になる
一般的には、相続予定が確定している場合(親が高齢、資産内容が把握されている)のみ、銀行に報告することをお勧めします。
<相続予定がある人のための「購入タイミング判定表」>
以下の項目で判断してみて下さい。
| 項目 | 該当 | 該当しない |
|---|---|---|
| 親が高齢(75歳以上) | 相続前購入が有利 | 相続後購入が有利 |
| 相続予定額が1,000万円以上 | 相続前購入が有利 | 相続後購入が有利 |
| 現在の給与が安定している | 相続前購入が有利 | 相続後購入が有利 |
| 現在、住む家がない(賃貸中) | 相続前購入が有利 | 相続後購入が有利 |
| 相続兄弟が多い(分割になる) | 相続後購入が有利 | 相続前購入が有利 |
| 相続財産の内容が不明確 | 相続後購入が有利 | 相続前購入が有利 |
<「相続前購入」が現実的な場合>
- 親が75歳以上で、相続が近い可能性が高い
- 相続予定額が1,000万円以上
- 現在の給与で住宅ローン審査に通りやすい
- 相続兄弟が少ない(分割金が少ない)
<「相続後購入」が現実的な場合>
- 親がまだ65歳未満で、相続が遠い可能性が高い
- 相続予定額が不確定
- 相続兄弟が多い(分割が複雑)
- 現在の給与でローン審査に不安がある
<税理士への事前相談が重要>
相続予定がある場合、住宅購入前に必ず税理士に相談することをお勧めします。
- 相続税がいくら発生するのか?事前に把握できる
- 住宅購入による相続税削減効果を計算できる
- 相続後の税務申告をスムーズに進められる
【結論:相続予定は「住宅購入の大きなカード」】
親からの相続が予定されている場合、それは「住宅購入の大きなカード」になり得ます。
相続前購入、相続後購入、相続財産の活用など、複数の戦略が考えられます。
重要なのは、相続予定を含めた長期的な人生設計から、最適なタイミングを判断することです。
それでも、手元にお金が来て、なおかつ税金を支払った後に安心がやってきます。
いつ、どのような状況になってもおかしくないので、可能であれば完了してからがおススメです。
でも、そこはそことして、年収から借りてしまいつつ、後々に返済に充てられればと考えられるなら安パイ。
堅実に。確実に。
私の性格としては、そんな感じです。
記:ファインシャルプランナー 菊池
横浜市の不動産会社 津田商会