Vol.430 定年前5年でも家を買うリスクとリターン
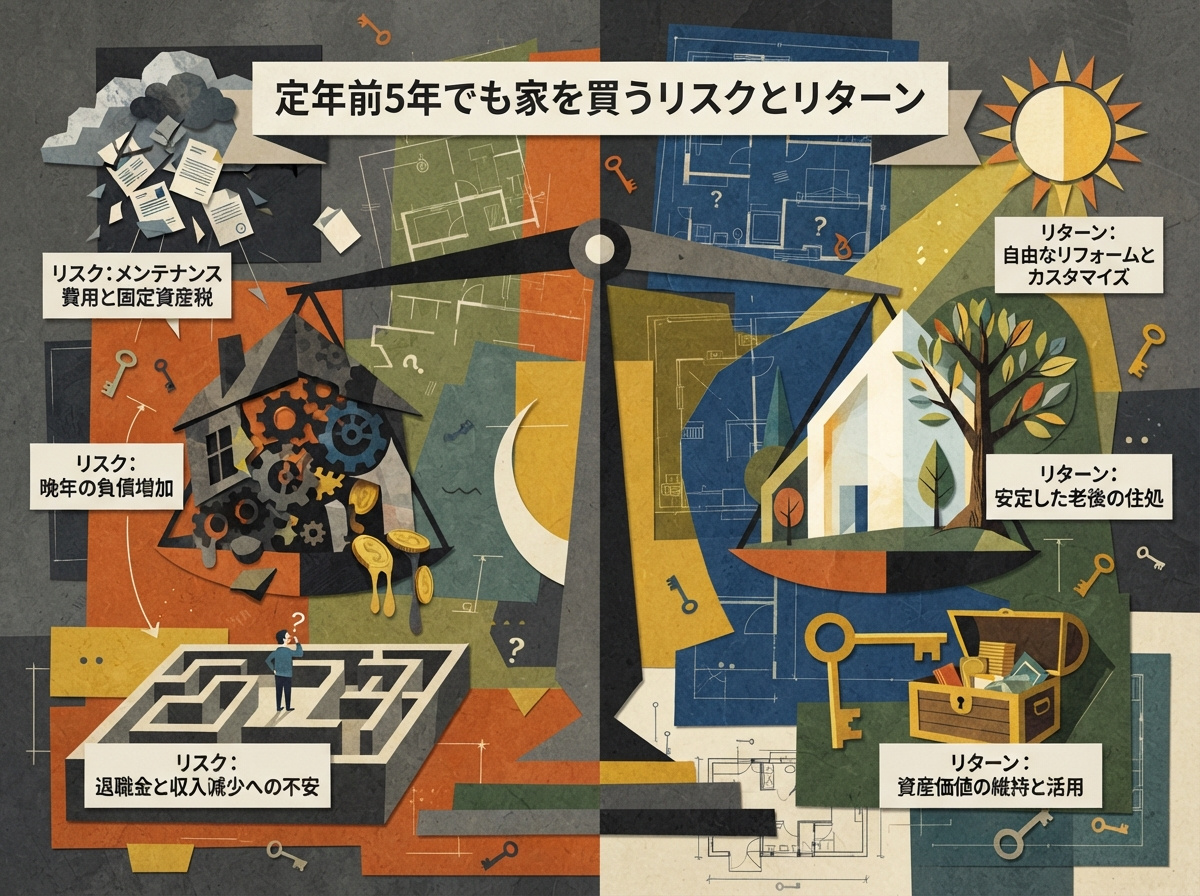
定年前5年は、人生の中でも「家を買うべきか?控えるべきか?」
この判断は非常に難しい時期です。
定年後の人生が20~30年もあるという時代、定年前5年での購入判断は、その後の人生の質を大きく左右します。
<定年前5年での購入の3つのリスク>
リスク1:返済能力が著しく低下する
定年前の給与は、社会人の中でもピークの時期です。しかし、定年を迎えると、給与は50~60%低下することが一般的です。
例えば、50歳の時点で月々30万円の給与がある方は、定年後15~18万円まで低下する可能性があります。
ローン審査では、「現在の給与」を基準に審査されますが、実際には定年後、返済能力が大きく低下するのです。
リスク2:ローン審査そのものが難しくなる
多くの銀行は、「完済年齢が80歳まで」という基準を設けています。
55歳の方が35年ローンを申し込むと、完済予定年齢は90歳になり、審査対象外になる可能性があります。
つまり、定年前5年での購入ローンは、自動的に「返済期間が短くなる」ため、月々の返済が大きくなるのです。
リスク3:定年後の生活費が予測困難
定年後の生活費は、現役時代と大きく異なります。医療費が増加し、親の介護が始まる可能性もあります。
そのような状況下で、大きなローン返済を抱えることは、大きなリスクになるのです。
<定年前5年での購入のリターン>
一方、定年前5年での購入には、以下のようなメリットもあります。
リターン1:時間を味方につけた返済
定年前5年で購入すれば、「現役時代の給与で返済を進める」ことができます。定年後に購入する場合と比べ、返済負担が軽くなります。
リターン2:定年後の安心
「住む家がある」という安心感は、定年後の心理的な安定につながります。人生100年時代、定年後30年の生活の質を考えると、「自分の家がある」ことは重要です。
リターン3:子どもへの資産として機能
相続税が発生する可能性がありますが、子どもにとって「親の家」は、重要な資産になります。
<定年前5年での購入の「現実的な判断基準」>
定年前5年での購入を検討する場合、以下の条件を全て満たしているかを確認してください。
- 現在の借入額が、定年後の給与の20%以下に収まるか?
- 定年後の給与が確定しているか?(年金受取見込みなど)
- 定年後も5~10年の勤務予定があるか?(再雇用制度など)
- 医療費や親の介護費の見積もりをしたか?
- 配偶者の年金や貯蓄が十分にあるか?
これらの条件に「全て該当する」場合のみ、購入を検討する価値があります。
<実例:定年前5年での購入に失敗した事例>
Fさん(55歳、年収800万円)は、定年前5年で4,000万円の物件を購入しました。
月々の返済は12万円で、「現在の給与なら大丈夫」と判断しました。
しかし、定年を迎えると、給与は月々50万円にまで低下。加えて、母親の介護が始まり、月々10万円の介護費用が発生しました。
結果的に、手取り給与が月々35万円なのに対し、ローン返済12万円+介護費用10万円で、手取りの60%以上が支出に充てられることになりました。
<定年前5年での購入「成功のコツ」>
もし、定年前5年での購入を選択する場合、以下のポイントをお勧めします。
- 返済期間を短く設定(20年ローン程度)
- 頭金を増やす(50%以上)
- 固定金利を選択(金利上昇リスクの回避)
- 月々の返済を、現在の給与の15%以下に設定
- 定年後も再雇用制度を活用する予定を立てる
【結論:定年前5年での購入は「慎重な判断」が必須】
定年前5年での購入は、「今が買い時」と安易に判断するべきではなく、定年後30年の生活全体を見据えた判断が必要です。
それでも購入したいという方は、銀行のローン審査よりも、ご自身の人生シミュレーションを優先し、「本当に無理なく返済できるか?」を冷静に判断することが重要です。
この年代になってくると、頭金を入れて、、と考えていらっしゃる方も多くおりますので、
それぞれのご事情に合わせて、様々な角度からご提案いたします。
最後の住処と考えているのであれば、余計に、良い物件を、私たちが!!
記:ファイナンシャルプランナー 菊池
横浜市の不動産会社 津田商会