Vol.338 火災保険・地震保険の仕組みを徹底解説
知らないと損する住宅購入者の必須知識
住宅を購入する際、ほぼ必ず加入することになるのが「火災保険」と「地震保険」です。
多くの方が、
「とりあえず入っておけば安心」
「銀行にコレって言われて加入した」
という状態で契約してしまいがちですが、結論から言うと、仕組みを理解せずに加入するのはかなり危険です。
なぜなら、
■必要な補償が足りていない
■逆に不要な補償にお金を払っている
といった“ズレ”が起きやすいからです。
今回は、火災保険・地震保険の基本的な仕組みと、
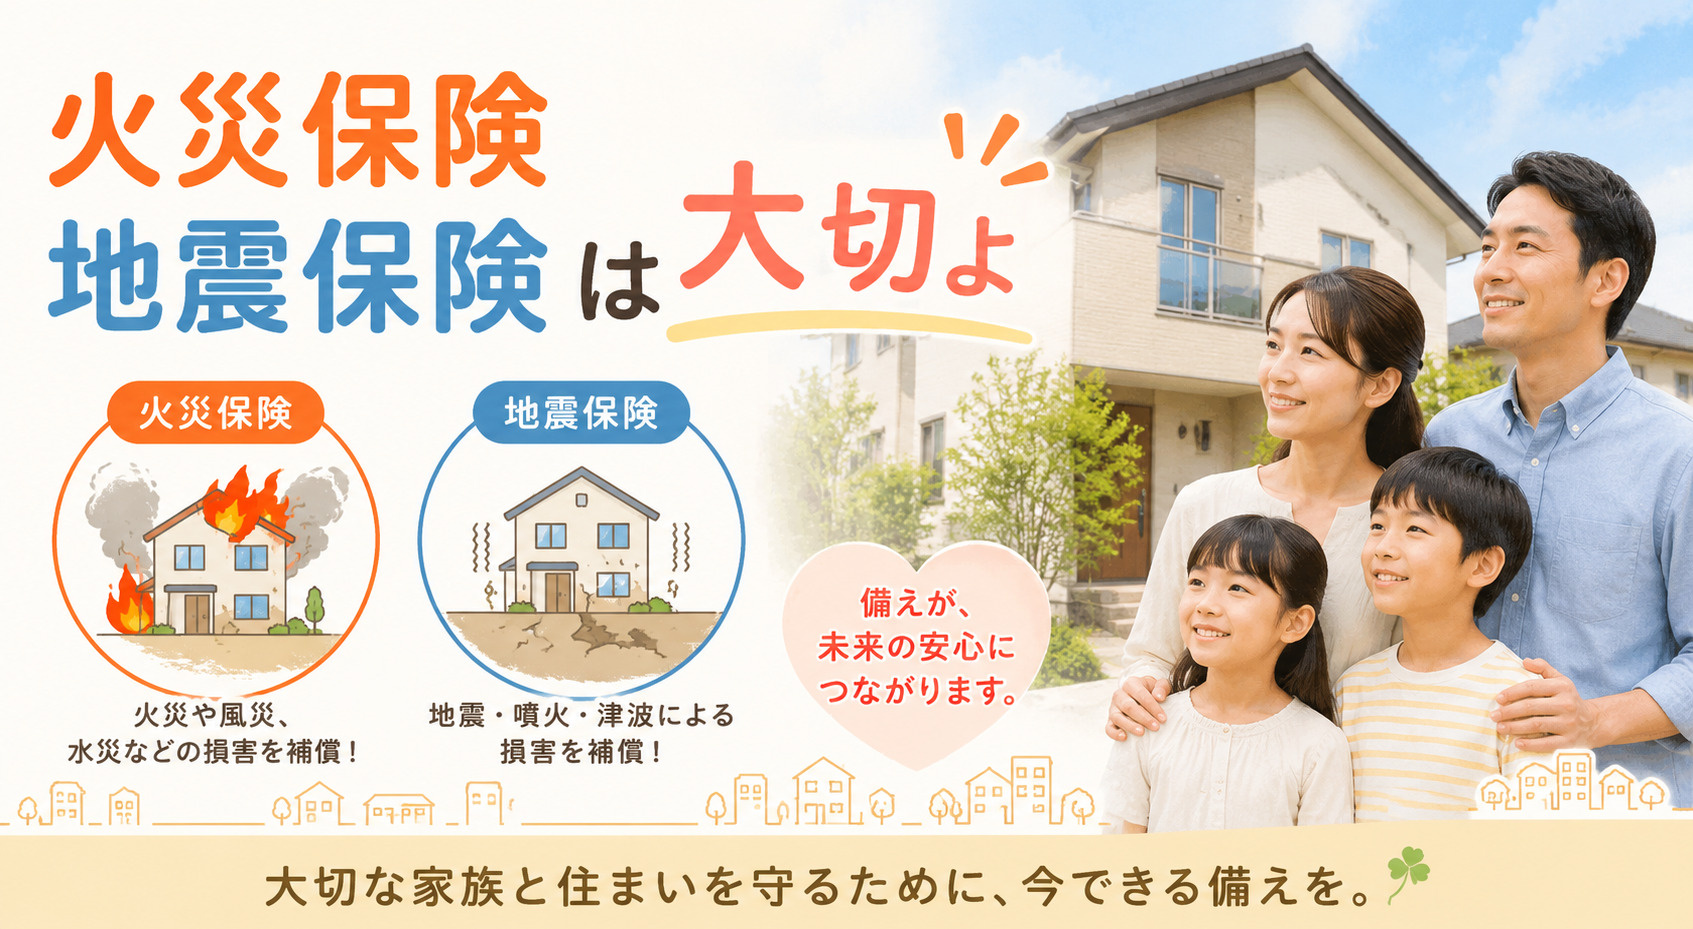
1.火災保険とは?実は「火事だけ」ではない
名前から誤解されがちですが、火災保険は火事だけを補償する保険ではありません。
<主な補償内容>
■火災
■落雷
■風災(台風など)
■雪災
■水災(洪水など)
■破損・汚損
■水漏れ
つまり、住宅に起きる“さまざまな事故”をカバーする総合保険です。
2.補償対象は「建物」と「家財」
火災保険には2つの対象があります。
① 建物
壁
屋根
床
設備(キッチン・浴室など)
② 家財
家具
家電
衣類
例えば火事が起きた場合に、
■建物だけ加入 → 家具は補償されない
■家財も加入 → 両方カバー
となります。
3.保険金額の考え方
「再調達価額(もう一度同じものを建てる費用)」で設定する
例えば、
建物評価:2,000万円ならば、保険金額も2,000万円が目安
注意点としては、
■安く設定しすぎると→補償不足
■高く設定しすぎると→保険料の無駄
バランスが重要です。
4.地震保険とは?単体では入れない特殊な保険
ここからが本題とも言える部分です。
地震保険は、火災保険とセットでしか加入できません。
単独では契約できない仕組みになっています。
【なぜ地震保険が必要なのか?】
ここは非常に重要です。
火災保険では地震による損害は補償されません。
例えば、
■地震で家が倒壊→ 火災保険では対象外
■地震が原因の火災→ これも対象外
つまり、地震リスクに備えるには地震保険が必須ということです。
【地震保険の補償内容】
ただし、地震保険は火災保険の30%〜50%までしか設定できません。
これは、地震は被害が広範囲に及ぶため、民間保険だけでは対応できないという背景があります。
そのため、国と保険会社が共同で運営する制度になっています。
5.支払いは「全額」ではない!
これも誤解されやすいポイントです。
損害の区分としては、全損、大半損、小半損、一部損とあります。
支払い割合の目安は、
■全損 → 100%
■大半損 → 約60%
■小半損 → 約30%
■一部損 → 約5%
被害に応じて段階的に支払われる仕組みです。
「地震保険で家は建て直せる」
これは基本的には難しく、あくまで、生活再建のための資金という位置づけです。
「とりあえず入っておけば安心」
内容次第では不十分で、補償範囲や金額によっては十分に機能しないケースもあります。
6.保険料はどう決まる?
主な要素としては、
■建物の構造(木造・鉄筋など)
■所在地
■補償内容
■保険期間
特に地震保険は、地域ごとにリスクが反映されるため、保険料に差が出ます。
ですから、銀行指定の保険にそのまま入る?という良くあるケースでも、必ずしも最適解とは限りません。
銀行は、「担保を守ること」が目的ですから、生活を守る設計は別視点も必要となります。
まぁ、団体割引があるから少し安くなるのはウレシイのですけれど。
7.私たちが提案する賢さとは
① 必要な補償を見極める
水災が必要か?
破損補償はいるか?
→立地や生活スタイルで変わります。
② 建物と家財を分けて考える
特に家財は軽視されがちですが、いざ火災が起こって家財保険があると助かるのも事実。
③ 地震保険は“最低限の備え”と考える
名前を過信しないことが重要です。
保険は「安心を買う」ものではなく「
重要なのは、自分たちは、「何に備え、どこまで備えるのか」を理解することです。
火災保険・地震保険は少し難しく感じるかもしれませんが、
理解しておくだけで無駄な出費を防ぎ、必要なときにしっかり守られるという大きなメリットがあります。
「言われるがまま」ではなく、「自分たちに合った」もの。
それが保険の最適解だと言えると思います、よ?
記:宅地建物取引士 原田