Vol.418 近年、住宅ローン金利が上昇している理由とは?
これから家を買う人が知っておきたい金利の仕組み
「住宅ローンの金利が上がっているけれど、なぜ?」
「以前は0%台の変動金利が当たり前だったのに、これから住宅ローンを組むのが不安……」
「日銀が利上げすると、なぜ住宅ローンの金利まで上がるの?」
不動産購入を検討している方から、最近このような質問をいただく機会が増えています。
実際、ここ数年で住宅ローンを取り巻く環境は大きく変わり、とは言え、
長い間、日本では「低金利」が当たり前のように続いていました。
住宅ローンについて、変動金利を中心に非常に低い水準が続き、
「住宅ローンは1%以下」というイメージを持っている方も少なくありません。
ところが現在は、物価上昇や賃金上昇、日本銀行による金融政策の正常化などを背景に、
住宅ローン金利は上昇方向に動いています。
日本銀行は2024年3月に金融政策の枠組みを見直し、その後、政策金利を段階的に引き上げてきました。
2026年6月には、政策金利である無担保コールレートの誘導目標を0.75%程度から1.0%程度へ引き上げています。
では、なぜ住宅ローン金利は上がっているのでしょうか?
今回は、不動産会社の視点から「住宅ローン金利が上昇している理由」と、
「これから住宅を購入する人が考えておきたいこと」を分かりやすく解説します。※今回は長めです。
1.そもそも住宅ローン金利は誰が決めている?
まず理解しておきたいのが、住宅ローン金利は単純に、
「銀行が好きなように決めているわけではない」ということです。
住宅ローンは、銀行が自分のお金だけを使って貸しているわけではありません。
銀行は預金を集めたり、市場から資金を調達したりしながら、その資金を企業や個人に貸し出しています。
つまり、銀行にとって住宅ローンは「お金を仕入れて、それを住宅購入者に貸す」という金融商品の一つです。
当然、お金を仕入れるためのコストが上がれば、貸し出す金利にも影響します。
住宅ローン金利を考えるときには、
「銀行がいくらでお金を調達しているのか?」
「市場金利がどう動いているのか?」
「日本銀行の金融政策がどうなっているのか?」
「将来の物価や景気を市場がどう見ているのか?」
など、複数の要素を見る必要があります。
そのため、「日銀が利上げしたから翌日から住宅ローン金利が全部同じように上がる」という単純な話ではありません。
住宅ローンには変動金利と固定金利があり、それぞれ金利が動く仕組みも違います。
2.住宅ローン金利が上昇している最大の理由は「金融政策の変化」
近年の住宅ローン金利上昇を理解するうえで、避けて通れないのが日本銀行です。
日本では長期間にわたって低金利政策が続いていました。
特に住宅ローンを利用する人にとって大きかったのが、超低金利環境です。
銀行にとっても低い金利で資金を調達できる環境が続いていたため、
住宅ローンについても低い金利を提示しやすい状況でした。
しかし、日本経済を取り巻く環境は変化。
物価が上昇し、企業の賃上げも進み、
「物価が下がり続けること」を前提とした経済環境から変わりつつあります。
日本銀行は、2%の物価安定目標を持続的・安定的に実現することを目指して金融政策を運営しています。
2024年3月以降は短期金利を主な政策手段とする通常の金融政策へ戻り、
その後、政策金利は段階的に引き上げられてきました。
2026年6月には政策金利が1.0%程度まで引き上げられています。
これが、現在の「住宅ローン金利が上がっている」という状況を理解するうえで非常に重要なポイントです。
3.変動金利は「短期金利」の影響を受けやすい
住宅ローンには、大きく分けて「変動金利」と「固定金利」があります。
<変動金利>
変動金利は、その名の通り金利が変動するタイプの住宅ローンです。
一般的には短期金利の動きが住宅ローンの基準金利に影響し、
銀行が設定する基準金利や優遇幅などによって、実際の借入金利が決まります。
そのため、日本銀行が政策金利を引き上げると、銀行の資金調達環境や短期金利にも影響が及び、
住宅ローンの変動金利にも上昇圧力がかかります。
実際、日本銀行が公表している主要行の短期プライムレートを見ると、
2026年に入ってからも金利水準の変化が確認できます。
ここで注意したいのは、
「政策金利が1%になったから、住宅ローンの変動金利も1%になる」という意味ではないことです。
住宅ローンの適用金利は、「基準金利-優遇幅」など、各金融機関の商品設計によって決まります。
そのため、同じ変動金利でも銀行によって実際の金利は違います。
4.なぜ日銀は金利を上げるのか?
では、そもそもなぜ日本銀行は政策金利を引き上げるのでしょうか?
大きな理由の一つが「物価」です。
日本では長い間、物価が上がりにくい状況が続いていました。
ところが近年は、
・食品価格の上昇
・エネルギー価格の上昇
・人件費の上昇
・物流費の上昇
・原材料価格の上昇
・サービス価格の上昇
など、さまざまな分野で価格上昇が見られるようになりました。
さらに、企業がコスト上昇分を商品価格に転嫁する動きだけではなく、
賃金上昇と価格上昇が相互に影響する状況も意識されるようになっています。
日本銀行の2026年の資料でも、賃金上昇を販売価格へ転嫁する動きや、
企業・家計の予想物価上昇率などが物価動向を考えるうえで重要な要素として説明されています。
簡単に言えば、
「日本はもう、ずっと金利を低くしておけばいい経済環境ではなくなってきた」ということです。
5.次に<固定金利>が上昇する理由は「長期金利」
一方、固定金利は変動金利とは少し違います。
固定金利を考えるときに重要になるのが「長期金利」です。
代表的なものとして、10年国債利回りなどがあります。
市場では、
「今後、日本の金利はどうなるのか?」
「物価はどうなるのか?」
「景気はどうなるのか?」
「日銀は今後さらに利上げするのか?」
などを予想しながら国債などの金融商品が売買されています。
その結果として市場で形成される長期金利が、固定型住宅ローンの金利にも影響します。
つまり、
変動金利=短期金利の影響を受けやすい
固定金利=長期金利の影響を受けやすい
という違いがあります。
住宅金融支援機構も、住宅ローンを取り巻く金利環境について、
金利上昇局面では市場からの資金調達コストなどが住宅ローンの提供金利に影響することを説明しています。
6.「日銀が利上げする前から固定金利が上がる」ことがあるのはなぜ?
ここは住宅購入者からよく聞かれる疑問です。
「日銀がまだ利上げしていないのに、固定金利が上がった」ということがあります。
これは、固定金利が「将来の金利予想」を織り込みながら動くためです。
例えば市場が、「今後、日銀は利上げする可能性が高い」と考えれば、
実際の政策変更より先に長期金利が上昇することがあります。
つまり、固定金利は「現在の日銀の政策金利」だけを見て決まっているわけではありません。
将来の経済や物価、金融政策に対する市場の予想が反映されるのです。
そのため、「日銀が利上げしたら固定金利が上がる」というより、
「将来の金利上昇を市場が予想することで、固定金利が先に動くこともある」
と考えたほうが分かりやすいでしょう。
7.銀行の「住宅ローン競争」も金利に影響する
もう一つ忘れてはいけないのが、銀行同士の競争です。
住宅ローンは銀行にとって重要な商品です。
住宅ローンを入口として、
・給与振込
・クレジットカード
・投資信託
・預金
・保険
・教育ローン
・自動車ローン
など、さまざまな金融サービスにつながる可能性があります。
そのため銀行は住宅ローンの顧客を獲得するため、金利を低く設定して競争してきました。
特にネット銀行などが住宅ローン市場へ積極的に参入したことで、金利競争は非常に激しくなりました。
ただし、金利が上昇する局面では、銀行側の収益環境も変化します。
銀行が負担する資金調達コストが上昇すれば、
これまでと同じ水準の金利を維持することが難しくなる可能性があります。
つまり住宅ローン金利は、「日銀だけ」でも「銀行だけ」でも決まりません。
金融市場、経済、物価、銀行の調達コスト、競争環境など、さまざまな要因が組み合わさって決まっています。
8.住宅ローン金利が上がると、毎月の返済額はどうなる?
ここで気になるのが、実際の住宅ローン返済です。
例えば3,500万円を35年で借りた場合、
金利が0.5%なのか、1.0%なのか、2.0%なのかによって、毎月の返済額は大きく変わります。
さらに重要なのが「総返済額」です。
数千万円を20年、30年、35年といった長期間にわたって返済するケースが一般的です。
そのため、わずかな金利差でも長期間積み重なると、支払う利息に大きな差が出る可能性があります。
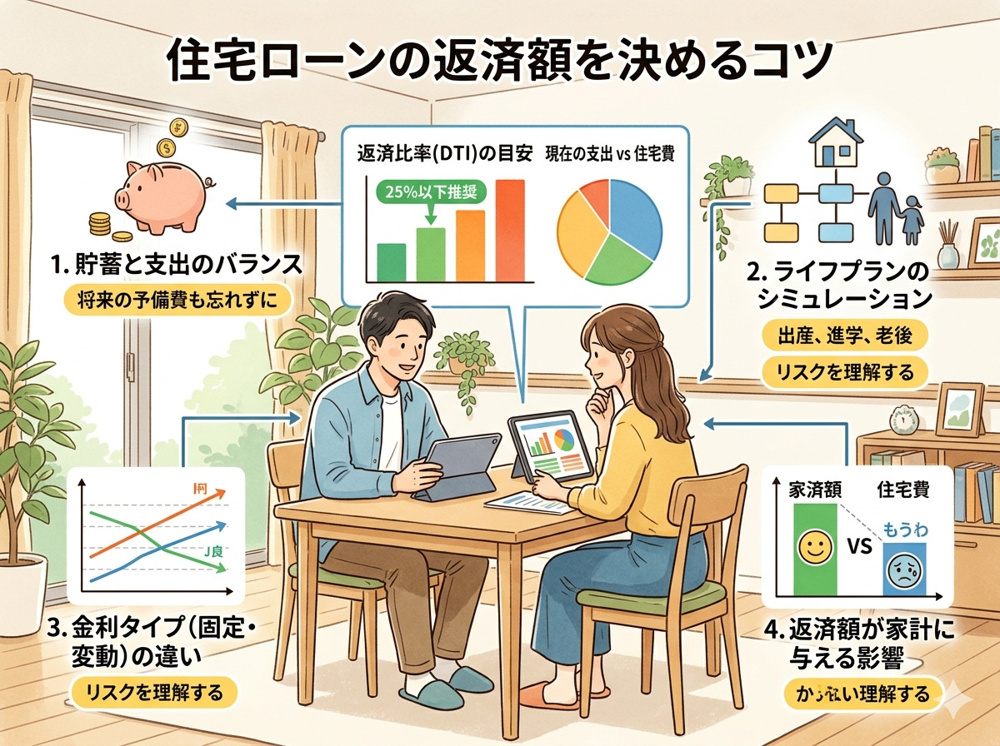
住宅購入を考えるとき、「月々いくら払えるか?」だけでなく、
「金利が1%上昇したらどうなるか?」
「金利が2%になったらどうなるか?」
というシミュレーションをしておくことが重要です。
【変動金利だからすぐ返済額が上がるとは限らない】
ここも注意したいポイントです。
変動金利には、金融機関や商品によって返済額の見直しルールがあります。
例えば、いわゆる「5年ルール」や「125%ルール」が採用されている住宅ローンがあります。
ただし、すべての住宅ローンに同じルールがあるわけではありません。
住宅金融支援機構も、変動金利型住宅ローンについて、
一般的な仕組みとして金利の見直しと返済額の見直しが異なる場合があること、
金利上昇によって元金の減り方が遅くなる可能性があることなどを説明しています。
したがって、「金利が上がったけど毎月の返済額が変わっていない。だから大丈夫」とは限りません。
返済額の中で「利息が占める割合」が増えて、元金の減少スピードが遅くなっている可能性もあります。
住宅ローンを組む際には、単純に「月々の返済額」だけを見るのではなく、
元金と利息がどのように減っていくのかまで確認することが大切です。
【では、これから住宅を購入する人はどうすればいい?】
住宅ローン金利が上昇しているからといって、
「金利が下がるまで家を買わないほうがいい」と単純に考えるのもおすすめできません。
なぜなら、住宅価格そのものも変化しているからです。
建築費、人件費、土地価格、資材価格などが上昇すれば、新築住宅の価格にも影響します。
また、金利が上がることで住宅購入者の借入可能額が減れば、
不動産市場の需要にも変化が生じる可能性があります。
つまり、「金利だけを見る」のではなく、
住宅価格+住宅ローン金利+自己資金+将来の収入+維持費をまとめて考える必要があります。
例えば、金利が低いタイミングでも住宅価格が非常に高ければ、必ずしも得とは限りません。
逆に、金利が少し高くても物件価格が抑えられていれば、総合的には購入しやすいケースもあります。
9.「金利が上がる前に急いで買う」は正解なのか?
住宅ローン金利が上昇すると、「金利がもっと上がる前に急いで家を買わなければ!」と考える方もいるでしょう。
しかし、これも少し冷静になる必要があります。
住宅購入は、数百円、数千円の買い物ではありません。
数千万円の住宅を購入する以上、
「金利が上がりそうだから急いで買う」という理由だけで物件を決めてしまうのは危険です。
住宅ローンの金利が0.2%低い物件でも、
・駅から遠い
・資産価値が低い
・修繕費が高い
・管理状態が悪い
・将来売却しにくい
という住宅を購入してしまえば、後悔する可能性があります。
反対に、多少金利が高くても、
・立地が良い
・需要がある
・管理状態が良い
・将来売却しやすい
・無理のない価格
という物件なら、長期的に見て良い買い物になる可能性があります。
これからは「住宅ローンの金利」だけでなく「物件選び」がさらに重要になる
金利上昇局面では、住宅購入者の予算が厳しくなります。
例えば、以前は4,000万円の住宅を無理なく購入できた人でも、
金利が上昇すれば同じ月々の返済額で借りられる金額は少なくなります。
そこで重要になるのが、「借りられる金額」ではなく「返せる金額」を基準に住宅を探すことです。
銀行は「いくら貸せるか?」を審査します。
しかし、実際にその住宅で生活するのは購入者です。
住宅ローン以外にも、
・固定資産税
・都市計画税
・マンションの管理費
・修繕積立金
・駐車場代
・火災保険
・地震保険
・将来の修繕費
などが必要になります。
特にマンションの場合、住宅ローンの返済額だけを見て購入予算を決めるのは危険です。
10.これから住宅ローンを組むなら「金利上昇シミュレーション」を
今後、住宅購入検討する際は、ぜひやっておきたいのが金利上昇シミュレーションです。
現在の金利なら月12万円と言う点だけではなく、
「金利が0.5%上がったら?」
「1%上がったら?」
「2%になったら?」
と複数のパターンで考えてみます。
将来の金利を正確に予測することは、専門家でも簡単ではありませんが、
だからこそ、金利が上がっても家計が耐えられる住宅価格なのか?を確認することが重要なのです。
「金利が上がるかどうか?」を予想するより、
「金利が上がったとしても生活できる購入計画を作る」ほうが、住宅購入では現実的です。
<固定金利と変動金利、どちらが正解?>
これも非常によく聞かれる質問です。
結論から言えば、全員にとって正解となる金利タイプはありません。
変動金利は、一般的に固定金利より低い水準からスタートすることが多い一方、
将来的な金利上昇リスクがあります。
固定金利は、借入時に将来の返済額を把握しやすいという安心感がありますが、
変動金利より金利が高く設定されるケースがあります。
「変動金利が得」・「固定金利が安心」と単純に決めるのではなく、
自分の家計がどの程度の金利上昇に耐えられるのか?を考えることが重要です。
11.住宅ローン金利の上昇は「悪いこと」だけではない
ここまで読むと、「住宅ローン金利が上がるのは悪いこと」と感じるかもしれません。
しかし、経済全体で見ると、金利上昇には必ずしも悪い面だけがあるわけではありません。
預金を持っている人にとっては、金利上昇によって預金金利が上昇する可能性があります。
企業にとっては資金調達コストが上昇する一方、経済が正常化していけば、
賃金や企業収益などにプラスの影響が出る可能性もあります。
日本銀行が目指しているのも、物価と賃金が一定程度上昇する中で、
経済全体が持続的・安定的に成長していく状態です。
つまり、「金利が上がった=日本経済が悪くなった」ということではありません。
むしろ、日本では長期間続いた異例の低金利環境から、
少しずつ「金利のある世界」に戻っていると考えたほうが分かりやすいでしょう。
【頭では分かっていても、支払いとなると1円でも安くが本音】
これは、人間なら誰しも同じ考えだと思います。私だってそうです。
経済力が上昇したとしても、その結果が収入として反映されない限り、現実的ではないのですから。
それでも時間は進みます。
そんな中で、不動産を購入するに、金利が影響してしまう方も多いでしょう。
これまでと比べると、確かに返済額が上がってしまってはおりますが、
各金融機関でも、一般的だった35年ローンから、40年、50年と商品化され始めてきました。
これも時代なのかもしれません。
だからこそ、今後の計画を今の段階でも立てながら、定期的に見直す事で安心感は違ってくるはずです。
大変な時代だからこそ、考えないといけないこともたくさんあります。
それって、ちょっと面倒ですよね?
だからこその、FPなんです。
記:ファイナンシャルプランナー 菊池