Vol.441 よくある相談内容。仕事していません!
無職・休職中の住宅ローン申し込みは可能か
転職活動中や育児休暇中、または失業中に住宅ローンの申し込みを検討している方もいるでしょう。
「無職だと絶対に審査に落ちるのか?」というのは、多くの人が持つ疑問です。
実際のところ、無職であっても特定の条件下では住宅ローン申し込みが可能な場合があります。
本記事では、無職・休職中の申し込み可能性と対策を解説します。
<無職・休職の種類と審査への影響>
ー育児休暇中(育休)ー
審査難易度:△ やや厳しいが、可能性あり
育児休暇中は、法律上「休暇」であり、雇用は継続しています。
給与が0でも、復帰予定日と復帰後の給与を証明できれば、審査に通る可能性があります。
大いにして提出を求められる書類は下記の通りです。
■育児休暇の休暇予定表(会社作成)
■復帰後の給与見込み(上司の署名付き)
■雇用契約書
ー転職活動中ー
審査難易度:△ やや厳しいが、可能性あり
転職活動中は、現職にて「雇用契約がないある」となります。
そんな中で、転職活動中とあらば、銀行としては「返済に滞りなく大丈夫?」と心配になります。
=転職先が決まり、入社予定日も決まれば、多少有利になります。
転職先が現職と同種であれば、そこまでマイナスにはならない傾向ですが、
異業種とあらば、一気に審査も厳しくなってきます。
ー失業中ー
審査難易度:× ほぼ不可能
失業給付金のみでは、安定した所得と見なされず、審査はほぼ不可能です。
<育児休暇中の申し込み攻略法>
ー申し込みのタイミングー
育児休暇中に申し込む場合、復帰予定日の3ヶ月前までに申し込むことが目安です。
■審査期間が2~3週間かかる可能性あり
■復帰後、確実に給与を受け取ってから実行できる
■銀行も「復帰予定」を実績として判定しやすい
これらの理由により、審査としてもそこまでマイナスに捉えられていないのが現状です。
こちらも銀行として考え方に違いがある為、一様ではありません。
ー配偶者の収入を合算ー
育児休暇中は、配偶者の収入を合算して申し込むことが有効です。
■本人(育休中):給与なし
■配偶者(就業中):年収500万円
■合算年収:500万円で審査
世帯年収として、最低でも500万円として試算してくれます。
ー頭金の増加ー
育児休暇中の申し込みは「所得が一時的に0」であるため、頭金を多めに用意することで審査を有利にします。
目安:20%~30%ほど用意できるならプラス材料
とは言っても、状況次第ですが、頭金なしのフルローンが出ている実績はあります。
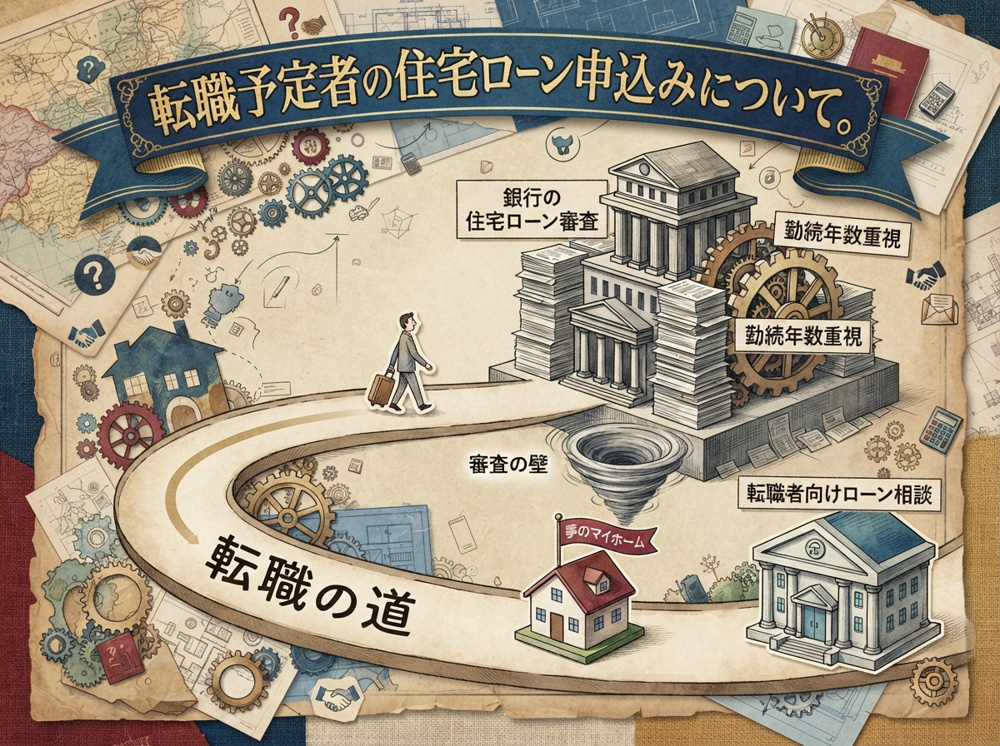
<転職予定者の対策>
ー転職先が決まってから申し込むー
転職先が決まる前の申し込みは避けるべきです。転職先が決まったら、以下の流れが最適です。
■転職先内定 → 住宅ローン仮審査申し込み(内定通知書提出)
■仮審査承認 → 転職・入社
■入社後最低1ヶ月 → 本審査・実行
※これらのスキームで取り込める銀行は限られますが、フラット35などであれば審査可能です。
ー内定通知書の活用ー
転職先の内定通知書は、銀行に「安定した雇用」を証明します。
■入社予定日
■予定年収(基本給 + 予想ボーナス)
■契約期間(正社員か)
ー前職の給与実績をアピールー
転職先が同種の場合、「同等以上の年収が期待できる」と銀行に判断させることが可能です。
<無職状態での対策>
ー配偶者がいる場合ー
無職でも、配偶者に安定した収入があれば、配偶者名義での申し込みが可能です。
■配偶者が正社員であることが重要
■無職の方は「連帯保証人」または「共有名義」として登記
ー親からの贈与金を活用ー
無職で申し込む場合、親からの贈与金を頭金にすることで、借入額を減らし返済比率を改善できます。
その場合、贈与税対策として、
■住宅取得資金贈与の非課税枠(最大1,000万円)を活用
■契約書を作成し、「贈与」であることを明確に
やり様はあります。
<避けるべきパターン>
ー虚偽申告ー
「実は無職」なのに「現職」と申告する行為は絶対に避けるべきです。
■発覚時点で審査落ち
■契約解除の可能性
■詐欺罪に問われる可能性
銀行は必ず勤務先に在籍確認の電話をします。
ー失業給付金を給与として計上ー
失業給付金は「給与」ではなく、「給付金」です。銀行は通常、失業給付金を所得として計上しません。
そうした中での最終的なチェックリストとしては、
■育休中の場合、復帰予定日を決めている・決まっているか?
■転職予定の場合、内定通知書が出ているか?
■配偶者がいる場合、合算年収での申し込みが可能か?
■必要書類(育休証明書、内定通知書など)を準備できるか?
■頭金を用意することができるか?
この様な内容次第で、融資先は区別されてきます。
【無職・休職中の住宅ローン申し込みは、状況によっては可能】
育児休暇中:復帰予定と復帰後給与を証明すれば、申し込み可能
転職予定:内定が出てから申し込むべき
失業中:配偶者がいれば、配偶者名義で申し込み可能
虚偽申告は厳禁
こうした点を踏まえて、状況に応じて審査通過率の高い金融機関のご紹介が可能です。
もちろん、金利は影響が出てきます。
審査する側としては、貸し出している期間、無事に延滞無く返してくれるか?を見ています。
人柄は審査の段階では見てくれません。
あくまでも「書類」、これが全てです。
提出する書類を仮に偽造などしても納税関係の書類も提出する必要がある為、本審査でバレてしまいますから、
まずは、
どんな金融機関でチャンスがあるのか?
どの程度の金利になるのか?
など、知る事から始める事が近道となります。
記:ファイナンシャルプランナー 菊池
横浜市の不動産会社 津田商会